Verrechnungssteuer-Reform: Teilabschaffung für Obligationszinsen

Am 25. September 2022 stimmte die Schweiz über die Verrechnungssteuer-Reform ab. Mit der Teilabschaffung würden die Steuern auf Obligationszinsen wegfallen.
Das Wichtigste in Kürze
- Am 25. September 2022 stimmte die Schweiz über die Reform der Verrechnungssteuer ab.
- Diese soll für Zinsen von inländischen Obligationen abgeschafft werden.
- Damit will man der Schweizer Fremdkapitalmarkt stärken.
Mit der Reform der Verrechnungssteuer soll der Fremdkapitalmarkt in der Schweiz attraktiver werden. Hierfür soll auf Zinserträge von inländischen Obligationen keine Steuer mehr erhoben werden.
Gegen die Teilabschaffung der Verrechnungssteuer wurde erfolgreich ein Referendum ergriffen. Am 25. September 2022 kam es deshalb zur Abstimmung.
Die Vorlage wurde mit 52 Prozent der Stimmen abgelehnt. Die Stimmbeteiligung lag bei 51,7 Prozent.
Die Verrechnungssteuer-Reform im Detail
In der Schweiz bezahlt man auf Kapitalerträge, dazu gehören auch Zinsen von Obligationen, eine Verrechnungssteuer von bis zu 35 Prozent. Der Betrag wird zurückerstattet, wenn der Gewinn bei den Steuern korrekt deklariert wurde.
Mit der Teilabschaffung soll die Steuer auf Obligationszinsen nicht mehr erhoben werden. Damit will man den Schweizer Fremdkapitalmarkt stärken.
Alle Informationen über die Teilabschaffung lesen Sie hier.
Empfehlung von Bundesrat und Parlament
Durch die Steuerreform erhoffen sich Bundesrat und Parlament einen attraktiveren Schweizer Fremdkapitalmarkt. Im Gegensatz zur Schweiz erheben nämlich viele andere Länder keine oder eine viel niedrigere Verrechnungssteuer.
Mit der Teilabschaffung wären die in der Schweiz emittierten Obligationen gegenüber den im Ausland emittierten wieder wettbewerbsfähig.
Mehr über die Empfehlung des Bundesrats und Parlaments erfahren Sie hier.
Die Argumente der Befürworter
Die Befürworter der Teilabschaffung argumentieren, dass die Schweiz durch die Steuer auf Obligationszinsen gegenüber dem Ausland im Nachteil sei. Durch die Reform würde dieses Problem angegangen, ausserdem würden im Ausland angelegte Gelder wieder in die Schweiz zurückgeholt werden. So werde der Kapitalmarkt wieder angekurbelt.
Lesen Sie hier mehr über die Argumente der Befürworter für die Reform.
Argumente gegen die Teilabschaffung der Steuer
Von der Reform würden nur Vermögende und Grosskonzerne profitieren, argumentieren die Gegner der Vorlage. Schlussendlich werde nur eine kleine Minderheit begünstigt.
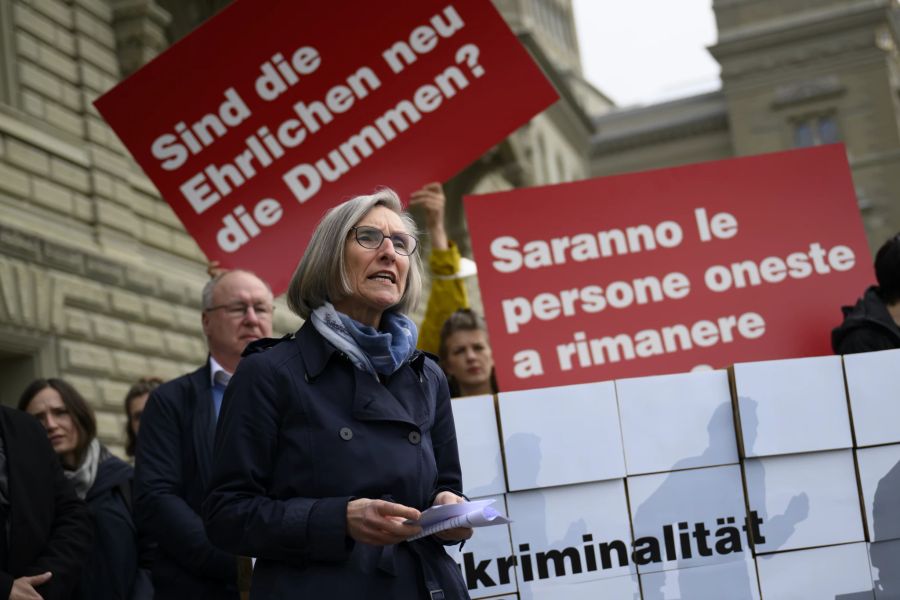
Durch die Teilabschaffung würden nur Mehrkosten entstehen, beispielsweise durch mehr Steuerhinterziehung. Diese Kosten müssten dann von der Bevölkerung getragen werden.
Hier erfahren Sie mehr über die Argumente gegen die Teilabschaffung der Steuer.