Vorsorge: Überblick über die gängigen Pensionierungsmodelle

In der Schweiz stehen vier Formen der Pensionierung zur Auswahl. Wir zeigen, wie sie sich unterscheiden und welche Auswirkungen sie auf die Vorsorge haben.

Das Wichtigste in Kürze
- Als Standard gilt die ordentliche Pensionierung im Alter von 65 Jahren.
- Fast jeder zweite Schweizer träumt aber von einer Frühpensionierung.
Die finanzielle Vorsorge ist einer der wichtigsten Bausteine für ein sorgenfreies Alter. Allerdings hat die Art der Pensionierung grossen Einfluss auf die monatlich zur Verfügung stehende Summe. Dies sollten vor allem ältere Arbeitnehmer beachten, die von einer Frühpensionierung träumen.
Vorsorge: Die ordentliche Pensionierung
Der Gesetzgeber hat das Pensionierungsalter auf 65 Jahre festgelegt. Frauen arbeiten ab 2025 ebenfalls ein Jahr länger, also bis 65 Jahre. Etwa drei Monate vor dem Erreichen des Rentenalters muss der Bezug der staatlichen AHV-Rente bei der zuständigen Kasse angemeldet werden.
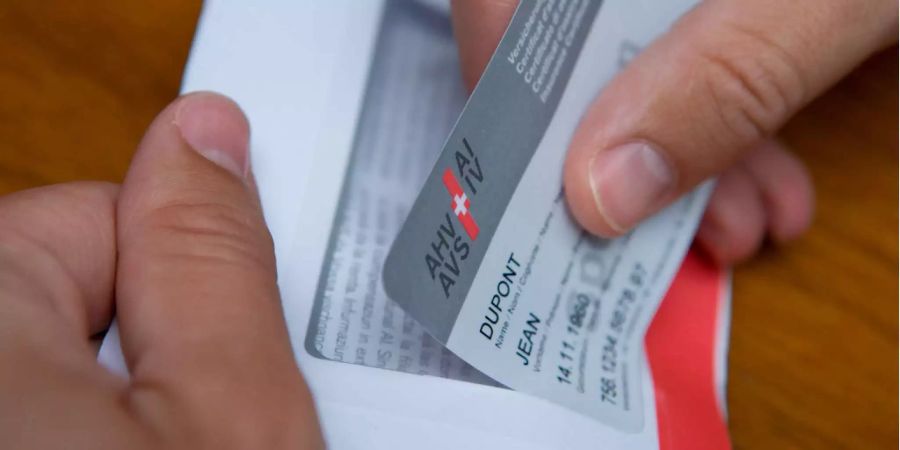
Die Höhe der AHV-Rente (der ersten Säule des Schweizer Systems) liegt zwischen 1260 und 2520 Franken. Die genaue Summe hängt von den Einzahlungen und weiteren Faktoren ab. Etwa die Hälfte der Schweizer Berufstätigen träumt von einem früheren Ausstieg aus dem Berufsleben. Allerdings kann sich dies längst nicht jeder leisten.
Statistiken des Bundesamts für Sozialversicherungen (BSV) aus dem Jahr 2018 belegen dies. Nur 14 Prozent der Frauen und 18,4 Prozent der Männer schieden drei Jahre vor dem Pensionsalter aus dem Beruf aus. Ein Jahr davor stieg der Anteil immerhin schon auf 30,4 beziehungsweise 39 Prozent.
Das Problem: Für jedes Jahr der Frühpensionierung werden 6,8 Prozent der Pensionssumme abgezogen. Im frühesten Fall, dem Ausscheiden mit 63 Jahren, sind dies also 13,6 Prozent. Dazu kommen weitere Probleme: Bis zum 65. Geburtstag müssen weiterhin AHV-Beiträge gezahlt werden, die monatlich zusätzlich fehlen.
Weil Einzahlungen in die Pensionskasse wegfallen, reduziert sich auch die Pensionssumme der zweiten Säule. Ausserdem wird ein tieferer Umwandlungssatz angerechnet. Die frühere Freiheit wird also teuer erkauft.
Vorsorge: Die Teilpensionierung
Eine weitere Form laut dem Bund: Die Teilpensionierung. Sie wird auch gestaffelte Pensionierung genannt. Der Rückzug aus dem Erwerbsleben erfolgt dabei in mehreren Schritten. Die Pensionskasse erlaubt zudem einen schrittweisen Bezug des angesparten Guthabens.
Die AHV-Rente ist allerdings weniger flexibel: Auch hier kann nur der volle Vorbezug mit 6,8 Prozent Abzug pro Jahr in Anspruch genommen werden. Alternativ läuft die AHV-Rente bis zum Erreichen des ordentlichen Pensionsalters weiter.
Ein Vorteil für viele Rentner: Der Wechsel in den Ruhestand erfolgt in mehreren Jahren und nicht abrupt. Dies macht ihn für viele Menschen leichter. Bei der Teilpensionierung ist sogar ein Weiterarbeiten bis zum 70. Lebensjahr möglich.
Vorsorge: Aufgeschobene Pensionierung
Wer sich so gar nicht vom Berufsleben trennen kann oder will, der kann die Pensionierung auch aufschieben. Maximal ist ein Aufschub um fünf Jahre möglich, also bis zum 70. Lebensjahr.
Der grosse Vorteil für die Vorsorge: Pro Jahr gibt es einen Aufschlag von 5,2 Prozent auf die AHV-Rente. Auch das Guthaben in der Pensionskasse wächst noch weiter.
Diese Option bietet sich vor allem für sehr aktive, rüstige Menschen ohne gesundheitliche Beschwerden an. Sie können weiter im Beruf aktiv bleiben. Später profitieren sie von höheren monatlichen Altersbezügen.