Finanzen: Hypothek vorzeitig kündigen? Was ist zu beachten?

Es gibt verschiedene gute Gründe, eine Hypothek frühzeitig aufzulösen. Allerdings kann dies je nach Typ und Finanzen mit hohen Auflösungskosten verbunden sein.
Das Wichtigste in Kürze
- Am einfachsten geht vorzeitiges Auflösen bei einer variablen Hypothek.
- Bei Auflösung einer Festhypothek hingegen werden hohe Gebühren fällig.
Die Hypothek ist die übliche Finanzierungsmethode für Immobilien. Die Laufzeit ist in der Regel über viele Jahre angelegt. Doch ein solcher Zeitraum lässt sich für Käuferinnen und Käufer am Anfang nicht überblicken.
So gibt es viele Gründe, die Hypothek vorzeitig abzulösen: Vielfach haben sich die Finanzen geändert und die Raten sind nicht mehr zu stemmen. Ehen werden geschieden und keiner will das angezahlte Haus übernehmen. Andere wandern möglicherweise aus. Wie auch immer: Ob eine Hypothek problemlos gekündigt werden kann, hängt vom Typ ab.
Die Festhypothek
Die klassische Hypothek in der Schweiz ist die Festhypothek. Einer Statistik der «Handelszeitung» zufolge haben Schweizer Privatpersonen Hypotheken in Höhe von 900 Milliarden Franken abzulösen. Über die Hälfte davon (500 Milliarden) entfällt auf die Festhypothek.
Dies bedeutet, dass eine feste, lange Laufzeit zur Ablösung der Hypothek vereinbart wird. Typisch sind Laufzeiten zwischen 10 und 20 Jahren. Der Vorteil der Festhypothek ist der relativ günstige Zinssatz. Wird ein Vertrag vorzeitig aufgelöst, entgehen den Banken die Gewinne aus den jahrelangen Zinsen.
Die Vorfälligkeitsentschädigung
Manche Banken erlauben eine Auflösung daher gar nicht. Andere erheben eine sogenannte Vorfälligkeitsentschädigung. Diese errechnet sich aus der Differenz zwischen dem Hypothekarzinssatz und dem Wiederanlagesatz. Vor allem während der Niedrigzinsphase kamen so horrende Gebühren auf Kunden zu.
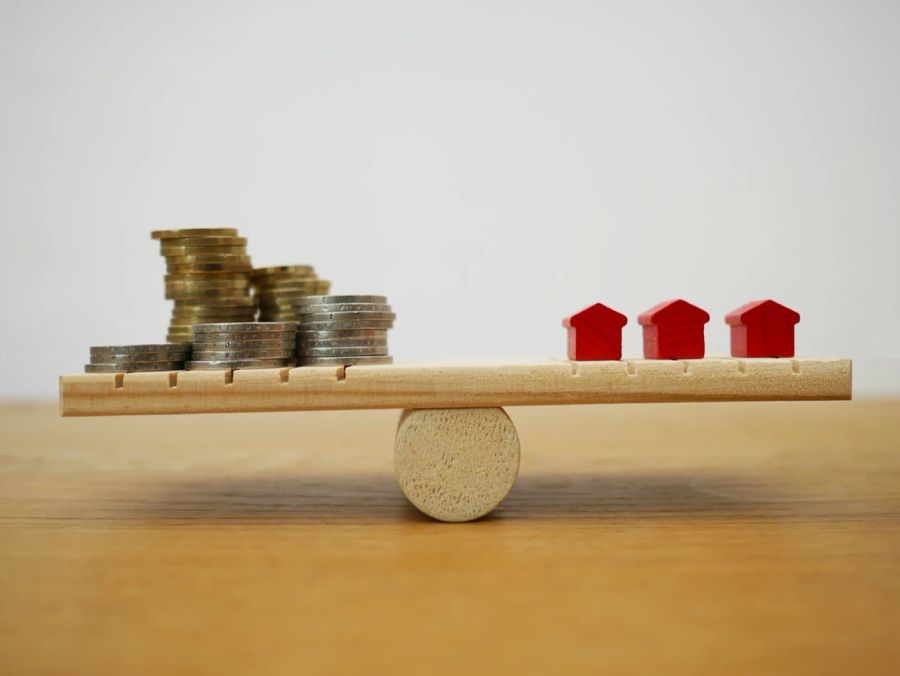
Mit steigenden Zinsen könnte sich dies nun wieder zum Guten wenden, wenn der Wiederanlagesatz den Hypothekarzinssatz übersteigt. Bis dahin müssen Inhaber der Hypothek mit einer Gebühr rechnen, die zwischen 15 und 20 Prozent beträgt.
Muss eine Hypothek in Höhe von 800'000 Franken aufgelöst werden, sind dies bei einer Vorfälligkeitsentschädigung von 15 Prozent 120'000 Franken. Ein harter Schlag für die Finanzen.
Finanzen: Rechnung aufstellen, ob es sich lohnt
In einigen Fällen kann sich die vorzeitige Ablösung dennoch lohnen. Das typische Beispiel ist der Wechsel zu einer anderen Bank. Die Immobilie soll also weiter abbezahlt werden, doch zu günstigeren Konditionen bei einem anderen Finanzinstitut.
Die Ersparnisse durch den neuen besseren Zinssatz können die Kosten für die Vorfälligkeitsentschädigung übersteigen.
In vielen Kantonen ist es ausserdem möglich, die Vorfälligkeitsentschädigung vom steuerbaren Einkommen abzusetzen. Auch hier bietet sich noch einmal Sparpotenzial.
Finanzen: Die variable Hypothek
Wer unsicher ist, ob die Raten dauerhaft gezahlt werden können, der sollte sich für eine variable Hypothek entscheiden. Zum Beispiel, wenn im Hinterkopf der Gedanke an eine Auswanderung herumschwirrt.
Auch frisch getraute Paare könnten hier auf nüchternen Realismus statt rosaroter Brille über dauerhafter Glück im Eigenheim setzen. Dann sind flexible Hypotheken eine Option, die innerhalb einer kurzen Frist (meist drei bis sechs Monate) gekündigt werden können.
Die Flexibilität hat natürlich einen Preis: Diese Hypotheken sind teurer als Festhypotheken. Es ist darum in jedem Fall sinnvoll, Angebote zu vergleichen und gründlich abzuwägen, was der eigenen Situation besser entspricht.