Hünenberg ZG: Steuerfuss soll auf 51 Prozent sinken

Hünenberg ZG budgetiert für 2027 einen Ertragsüberschuss von 1'142'800 Franken. Der Gemeinderat will den Steuerfuss um zwei Prozentpunkte senken.
Der Gemeinderat hat das Budget 2027 mit einem Ertragsüberschuss von CHF 1'142'800 verabschiedet. Gleichzeitig beantragt er der Einwohnergemeindeversammlung vom 14. Dezember 2026, den Steuerfuss um 2 Prozentpunkte gegenüber dem Vorjahr zu senken und somit auf 51 Prozent des kantonalen Einheitsansatzes festzusetzen. Der Investitionsplan zeigt in den nächsten Jahren eine hohe Investitionstätigkeit.
Im Vergleich mit den Vorjahren präsentiert sich die Situation wie folgt:
in CHF Millionen: Budget 2027, Budget 2026, Rechnung 2025, Rechnung 2024, Rechnung 2023
Ertrag: 66.9, 64.3, 80.7, 65.7, 66.8
Aufwand: 65.8, 63.0, 63.0, 58.6, 63.2
Ergebnis: 1.1, 1.3, 17.7, 7.0, 3.5
Steuerertrag: 25.9, 25.2, 41.3, 32.3, 34.7
Anteil ZFA: 19.2, 17.8, 16.9, 13.6, 9.1
Steuerfuss: 51 %, 53 %, 54 %, 57 %, 60 %
ZFA = Zuger Finanzausgleich
Die Erfolgsrechnung sieht für das Jahr 2027 bei einem Ertrag von CHF 66'923'700 und einem Aufwand von CHF 65'780'900 einen voraussichtlichen Ertragsüberschuss von CHF 1'142'800 vor. Dieses Ergebnis basiert auf dem gesenkten Steuerfuss von 51 Prozent.
Gegenüber dem Vorjahresbudget steigt der Ertrag um CHF 2'634'200.
Die Zunahme ist im Wesentlichen auf den höheren Anteil am innerkantonalen Zuger Finanzausgleich (plus CHF 1'373'900) sowie auf den höheren Steuerertrag (plus CHF 656'000) zurückzuführen. Für Letzteres wurde die beantragte Steuersenkung von 2 Prozent (minus rund CHF 640'000) bereits berücksichtigt. Weiter nehmen die Entgelte (u.a. Elternbeiträge für die Betreuung von Schulkindern und Kostenbeteiligungen bei der Sozialhilfe), sowie der Finanzertrag (Mieterträge MFH Maihölzli) zu.
Hingegen werden wegen sinkenden Schülerzahlen weniger Kantonsbeiträge erwartet.
Der budgetierte Aufwand hat gegenüber dem Vorjahr um CHF 2'800'700 zugenommen. Davon entfallen CHF 1'349'800 auf die Personalkosten. Diese Zunahme ist einerseits auf Stellenerweiterungen in den Bereichen Hausdienst, Werkdienst/Tiefbau (zusätzliche Aufgaben durch die Übernahme von Kantonsstrassen im Zusammenhang mit der Eröffnung der Umfahrung Cham-Hünenberg), sowie Betreuung von Schulkindern zurückzuführen.
Andererseits entfallen rund CHF 690'000 auf die Berücksichtigung kumulierter indexbedingter Lohnanpassungen bei den Lehrpersonen. Diese waren in den Budgets 2025 und 2026 nicht abgebildet, im tatsächlichen Personalaufwand jedoch korrekt enthalten. Mit dem Budget 2027 wird die Budgetgrundlage entsprechend korrigiert.
Ebenfalls eine Zunahme von CHF 1'082'700 wird beim Transferaufwand erwartet. Die Mehraufwendungen betreffen insbesondere die Beiträge an stationäre und ambulante Pflegedienstleistungen, die Sonderschulung, den öffentlichen Verkehr sowie die innerkantonalen Ausgleichsleistungen für Schülerinnen und Schüler im Asylbereich.
Im Sachaufwand wird hingegen eine Abnahme von CHF 185'600 prognostiziert. Gegenüber dem Vorjahresbudget sind weniger Unterhaltsarbeiten an Hochbauten vorgesehen. Zudem werden insgesamt weniger Mittel für Ersatzbeschaffungen und Dienstleistungen Dritter benötigt.
Investitionsrechnung
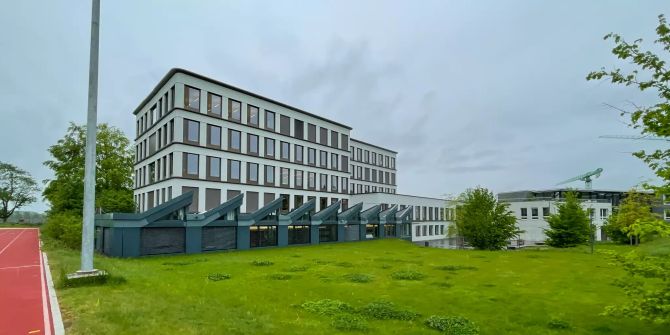
Bei der Investitionsrechnung sind im Jahr 2027 Nettoinvestitionen von CHF 10'517'000 vorgesehen. Davon entfallen CHF 7'000'000 auf die Weiterführung des Gemeindehausneubaus. Die übrigen Mittel verteilen sich auf zahlreiche weitere Planungs- und Umsetzungsprojekte mit Investitionsausgaben von jeweils weniger als CHF 1'000'000 vorgesehen.
Steuerfuss
Der Gemeinderat beantragt der Einwohnergemeindeversammlung, den Steuerfuss für 2027 um 2 Prozentpunkte auf 51 Prozent des kantonalen Einheitsansatzes zu senken.
Der Finanz- und Investitionsplan zeigt für die Jahre 2027 bis 2031 ein aufsummiertes Ergebnis der Erfolgsrechnung von plus CHF 5'899'000, gerechnet mit einem gleichbleibenden Steuerfuss von 51 Prozent. In sämtlichen Planjahren werden positive Rechnungsergebnisse prognostiziert. Der Gemeinderat ist daher der Ansicht, dass aufgrund der Planjahre und in Anbetracht des aktuellen Nettovermögens eine Steuerfusssenkung vertretbar ist.