Nach Individualbesteuerung: Zweite Abstimmung über Heiratsstrafe

Die Heiratsstrafe muss weg – aber wie? Im Frühling hat die Stimmbevölkerung der Individualbesteuerung zugestimmt. Mit der Fairness-Initiative kommt im November nun ein neuer Vorschlag an die Urne. Ein überparteiliches Komitee will damit die gemeinsame Besteuerung von Ehepaaren retten.
Wer steht hinter der Fairness-Initiative?
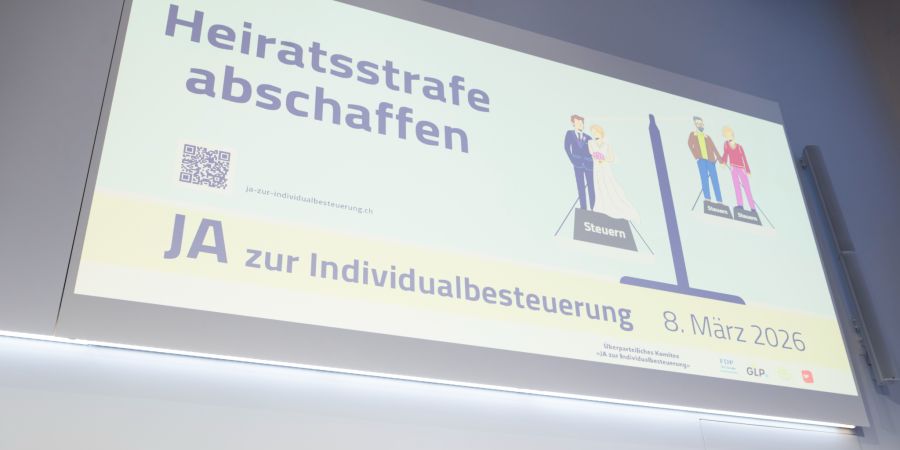
Ein Bündnis der Parteien Die Mitte, SVP, EVP und EDU sowie der Bauernverband und die IG Familie 3plus will die steuerliche Benachteiligung von Ehepaaren über die Bundessteuer abschaffen. «Paare sollen selbst bestimmen können, wie sie Erwerbs- und Familienarbeit aufteilen, ohne dass das Steuersystem ein bestimmtes Modell bevorzugt oder benachteiligt.»
Wie unterscheidet sie sich von der Individualbesteuerung?
Das Besteuerungsmodell
Die Fairness-Initiative will die gemeinsame Besteuerung beibehalten. Ehepaare würden weiterhin eine einzige Steuererklärung ausfüllen und als wirtschaftliche Gemeinschaft veranlagt. Anders bei der Individualbesteuerung, wo beide Personen eine eigene Steuererklärung einreichen müssen.
Die Methode
Die im Frühling vom Volk angenommene Individualbesteuerung verpflichtet Bund, Kantone und Gemeinden, auf eine Einzelbesteuerung umzustellen. Dafür entfällt der Zivilstand als Kriterium, die Steuer berechnet sich anhand des individuellen Einkommens und Vermögens.
Die Fairness-Initiative beschränkt sich darauf, die Heiratsstrafe über die direkte Bundessteuer abzuschaffen. Übergangsweise soll der Steuerbetrag verglichen und der tiefere Betrag in Rechnung gestellt werden.
Der Aufwand
Das im März beschlossene Individualbesteuerungsgesetz muss spätestens Anfang 2032 in Kraft treten. Die Kantone müssen nun ihre Steuergesetze ändern und dabei die Tarife überprüfen und gegebenenfalls anpassen. Gleiches gilt für die Sozialabzüge. Aus der Änderung ergeben sich rund 1,7 Millionen zusätzliche Steuerdossiers.
Die Fairness-Initiative möchte den zusätzlichen Aufwand für Steuerbehörden und Ehepaare vermeiden. Die bestehenden Steuerformulare und administrativen Abläufe bleiben im Wesentlichen erhalten; es werden keine zusätzlichen Steuererklärungen pro Haushalt nötig.
Die Kosten
Welche Verteilungseffekte der Systemwechsel zur Individualbesteuerung exakt mit sich bringt, ist noch nicht ganz klar. Bei der Bundessteuer hat das Parlament die Tarife so angepasst, dass die Steuersätze für tiefe und mittlere Einkommen sinken. Erhöht werden sie dagegen für sehr hohe Einkommen.
Die Mindereinnahmen bei der direkten Bundessteuer, die durch eine Umsetzung der Fairness-Initiative anfallen, werden auf etwa 700 Millionen bis 1,4 Milliarden Franken geschätzt – im Gegenzug sollen hohe administrative Mehrausgaben für Verwaltungspersonal vermieden werden, so das Komitee.
Wer profitiert von der Fairness-Initiative?
Das Komitee argumentiert, dass die Individualbesteuerung zwar Paare mit zwei etwa gleich hohen Einkommen entlastet, aber Einverdienerhaushalte, Familien mit Betreuungsaufgaben, landwirtschaftliche Familienbetriebe sowie Rentnerpaare steuerlich schlechterstellen kann.
Rund 670'000 Paare sollen von der steuerlichen Mehrfachbelastung betroffen sein. Die Fairness-Initiative soll verhindern, dass die Heiratsstrafe durch ein System mit neuen Nachteilen für bestimmte Familien- und Lebensmodelle ersetzt wird.
Etwa für Bauernfamilien entstünden durch die Individualbesteuerung ein administrativer Aufwand und Kosten. «Dabei haben Bauernfamilien wahrlich keinen Bedarf an zusätzlicher Bürokratie», schrieben die Initiantinnen.
Bedeutet ein Ja zur Fairness-Initiative ein Nein zur Individualbesteuerung?
Das Gesetz zur Individualbesteuerung wird durch ein Ja zur Initiative nicht automatisch aufgehoben, betonten die Initiantinnen. Bei Annahme ihrer Initiative liege es am Parlament, die Gesetzgebung neu auszugestalten und aufeinander abzustimmen.
Es entsteht jedoch ein neuer Verfassungsauftrag, den das Parlament im Bundesgesetz über die direkte Bundessteuer umsetzen und auf allen politischen Ebenen kohärent abstimmen muss. Falls drei Jahre nach der Annahme der Initiative noch keine gesetzlichen Ausführungsbestimmungen des Parlaments in Kraft sind, muss der Bundesrat per Verordnung eine alternative Steuerberechnung einführen.