Zürich mit weltweit höchstem Risiko für Immobilienblase!

Zürich ist die Stadt mit dem weltweit höchsten Risiko einer Immobilienblase – noch vor Tokio. Auf Platz sechs findet sich eine weitere Schweizer Stadt.
Das Wichtigste in Kürze
- Zürich verdrängt Tokio und Miami an der Spitze des UBS-Rankings.
- Tiefe Finanzierungskosten verschärfen die Kluft am Zürcher Wohnungsmarkt.
- Internationale Fachkräfte treiben in Zürich die Wohnungspreise besonders stark.
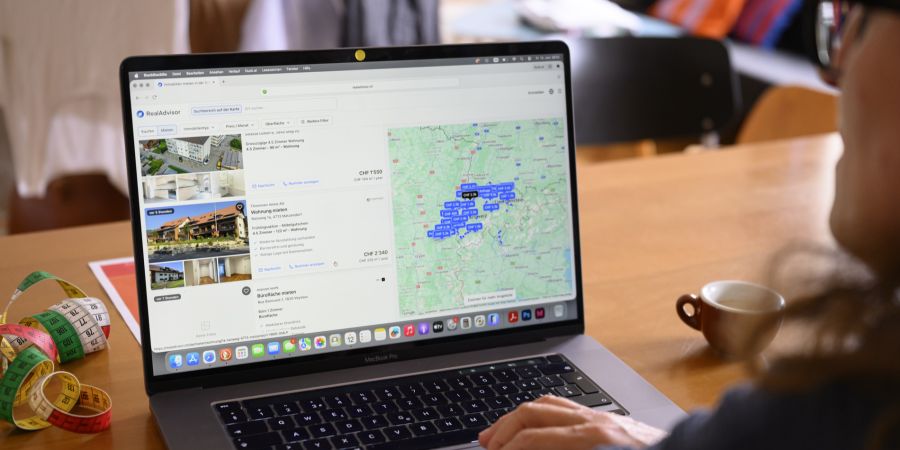
Zürich ist die Stadt mit dem weltweit höchsten Risiko einer Immobilienblase. Das geht aus dem am Dienstag von der UBS veröffentlichten Global Real Estate Bubble Index 2026 hervor. Dieser vergleicht 23 internationale Metropolen.
Damit hat sich die Limmatstadt vom dritten Platz im Vorjahr auf den Spitzenplatz und damit vor Tokio und Miami geschoben. Dahinter folgen Dubai und Seoul. Dann folgt mit Genf schon die zweite Schweizer Stadt.
Aus globaler Sicht bleiben Preisblasen aber ein lokales Phänomen. Lediglich die beiden Top-Destinationen Zürich und Tokio liegen mit einem Bubble-Index-Wert von 1,69 bzw. 1,54 Punkten im Hoch-Risiko-Bereich. Mehr als die Hälfte der Städte weist nur moderate bis tiefe Blasenrisiken auf.
Tiefe Finanzierungskosten verstärken die Ungleichgewichte in Zürich und Genf, so die Experten. Zudem steige allgemein der Druck auf die Erschwinglichkeit. Und sorge so für eine wachsende Kluft zwischen Premium-Lagen und den breiteren Wohnungsmärkten.
Anstieg der Wohnungspreise
In Zürich sorgte zudem die hohe Standortattraktivität sowie der Zuzug internationaler Fachkräfte für den stärksten Anstieg der Wohnungspreise. «In Zürich sprechen wir derzeit wirklich von einer Schön-Wetter-Bewertung», erklärt UBS-Ökonom Matthias Holzhey. Weltweit stagnierten indes im Durchschnitt die Kaufpreise weitgehend.
Hinter diesem Ergebnis zeigt sich aber ein heterogenes Bild mit teils erheblichen Unterschieden. Während beispielsweise in Seoul, Lissabon, Madrid und Hongkong die Preise um rund 10 Prozent stiegen, sanken sie in etwa gleichem Ausmass in Toronto oder Vancouver. «Erhöhte und teilweise wieder steigende Finanzierungskosten begrenzen das Potenzial für Preisanstiege zumindest kurzfristig», so Holzhey weiter.
Einen Inflationsschutz bieten Immobilien derweil immer noch – zumindest mit einem mittel- und langfristigen Anlagehorizont. In der kurzen Frist sei dies aktuell aber aufgrund der hartnäckigen Inflation und steigender Kapitalmarktzinsen weltweit teils nicht mehr gegeben.
Tragbarkeit wird zum Problem
Zu einem steigenden Problem wird derweil die Tragbarkeit. Die Einkommen halten mit der inflationsbereinigten Preisentwicklung schlicht nicht mehr Schritt, erklären die Experten. So müsse beispielsweise in Hongkong für eine 60-Quadratmeter Wohnung 15 Jahre lang gearbeitet werden, in Zürich oder Genf sind es auch immerhin etwa 8 Jahre.
Die jährlichen Nutzungskosten einer solchen Wohnung inklusive Hypozinsen und Unterhalt beliefen sich in den meisten Städten mittlerweile auf mehr als 40 Prozent des Bruttoeinkommens einer hochqualifizierten Fachkraft. «In Zürich und den anderen Top-Städten sind es teils über 50 Prozent», so die UBS-Experten. Zudem lägen diese Kosten teils deutlich über vergleichbaren Mietkosten. Um Wohnraum zu erwerben, spiele daher das vorhandene Vermögen eine immer grössere Bedeutung.
Auch Zinsanstieg in Schweiz kein «Game Changer»
Zwar könnten auch in der Schweiz die Zinsen in den nächsten 12 Monaten leicht ansteigen. Ein wirklicher «Game Changer» für die Entwicklung am Immobilienmarkt dürfte das aber laut der UBS nicht sein. «Schmerzhaft dürfte es für Investoren erst werden, wenn man sich kurzfristig nicht mehr für unter 2 Prozent finanzieren kann», vermutet Holzhey. In einem solchen Fall könne es dann beispielsweise für Immobilienentwickler von teuren Projekten unrentabel werden.
Der normale Eigenheimbesitzer dürfte aber auch eine grössere Preiskorrektur gut meistern. Zumindest wenn das Wohneigentum selbst bewohnt und eher langfristig finanziert sei. Etwas problematischer könnte es hingegen werden, wenn der Zinsanstieg abrupt und deutlicher als erwartet erfolge. Oder auch ab 2029, wenn Schuldzinsen nicht mehr von der Steuer abgezogen werden können.